珠海华发,债务压顶 1000亿救?
2026-11-06 15:50:26 来源:房企观察网
珠海龙头房企华发股份,正遭遇一场场严重的危机。
有偿债压力,有销售压力,当然更有三季报净亏64亿的多重压力。
或许,会有人惊叹,品牌房企华发股份今天的境遇,其实要是长期角度来看,一切都并不意外。
怎么来评价呢?
《韩非子·喻老》有句:千丈之堤,以蝼蚁之穴溃;百尺之室,以突隙之烟焚。
迟来的暴击,1个都没少
有一个时间点,其实很有意思,就是2026年的10月29日。
就在这一天,发生了两件大事儿。看似没关联,实则对于后续事件产生了极大影响。
三季报延期了,将原定于2026年10月29日披露的 2026年第三季度报告延期至2026年10月31日披露,敬请投资者注意。
在资本市场来看,临近披露时的延期通常不是好消息,结果坏消息31日发布的业绩那叫一个烂啊。今年前9个月,华发股份实现营业收入341.11亿元,同比下降34.08%。
营收下滑还不是最可怕的,净利润和现金流才是。
截至9月末,华发股份归母净利润亏损64.37亿元,同比大幅下挫6391.84%。此外,同期,经营活动现金流净额-3.02亿元,上年同期为174.16亿元,
10月29日发生的另外一件事,更像是华发股份的天塌了。
10月29日,惠誉评级将华发集团“BBB”的发行人主体评级列入负面评级观察名单,同时将其高级无抵押债券“BBB”的评级及高级无抵押永续债券“BBB-”的评级列入负面评级观察名单。
众所周知,华发集团是华发股份的控股股东,因此市场认为,控股股东的偿债能力需要重点关注了。
雪上加霜的是,11月4日,补刀的来了。联合资信评估将珠海华发集团主体及债项列入负面观察名单,仔细看了这份公告就会发现,几个问题非常扎心。
其中提及了三季报的涉及资产负债等核心问题,根据三季报,截至2026年9月底,公司合并资产总额 7229.64亿元,所有者权益1781.70亿元(含少数股东权益1369.33亿元),资产负债率75.36%,债务负担处于很重水平。
2026年1-9月,公司营业总收入1026.93亿元,同比下降21.31%,利润总额-77.24亿元,较上年同期由盈转亏,盈利能力大幅下滑。
同期,公司实现经营活动净现金流-15.00 亿元,同比大幅减少285.38亿元;实现筹资活动净现金流-100.25亿元,净流出规模同比增加24.45 亿元;实现现金及现金等价物净增加额-32.20亿元,同比减少77.36亿元。
与此同时,公司资产变现及短期偿债面临压力。截至2026年9月末,公司存货及投资性房地产合计占总资产比重超45%,相关资产变现受房地产市场景气度、项目去化进度及抵押安排等因素影响,转化为可自由支配的偿债资金周期拉长。
同期末,公司货币资金对一年内到期债务的覆盖能力弱。截至本公告出具日,公司及纳入合并范围的下属子公司未来一年内境内外债券到期及回售规模大,债务接续及集中兑付压力大。近期,有关公司负面的舆情引发市场关注,债券二级市场价格波动,公司再融资能力承压。
公司作为珠海市基础设施和城市运营、现代金融、高端服务业、战略新兴产业四大国资板块的主要经营主体,区域地位显著,在产业带动、就业、税收、融资等方面的社会贡献很大,但考虑到公司持续亏损、经营获现能力大幅下降,集中兑付压力大,再融资能力受负面舆情等因素影响存在不确定性,公司后续债务偿付将更加依赖外部支持。
综合评估,联合资信决定维持主体长期信用等级为AAA,维持相关债券的信用等级为AAA,但同时将公司主体及上述债项均列入负面观察名单。
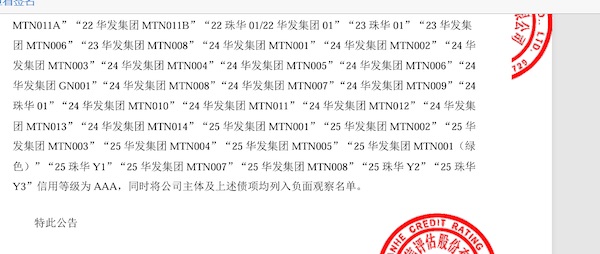
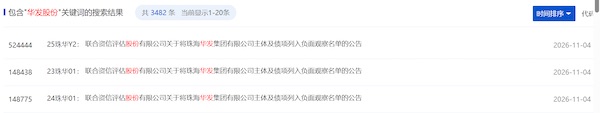
这份公告非常明确的表明一个立场,若华发不是国资背景,恐怕信用等级下调是必然的。
而将华发主体及上述债项均列入负面观察名单,则表明风险已经很大了。
溃败不是一两天
关注华发已经很多年了,他的很多问题其实早就存在了。
举几个例子就能明白,为什么会搞成今天的样子。2026年的三季报这么差了,还能看到:筑牢经营基本盘华发股份挖掘“第二增长曲线”的内容出现,这里想问问华发,基本盘要是真的牢固,怎么会有债务问题呢?
如果那个是华发的B面,那华发的A面不应该是:华发股份前三季度净亏损近65亿,控股股东偿债能力受关注。
难道不是吗?明明亏到净亏了65个亿了,还敢说自己基本盘稳住了,稳住了是怎么巨亏的?
习惯自夸的国企,绝对是危险的。
2024年的华发已经是伤痕累累了,但依旧宣传上仍是:销售稳居第一梯队……
的确要是按照排名来看,确实是千亿房企的水准,但别忘了归母净利润约9.51亿元,同比减少48.24%。
值得注意的是2024年是分水岭,因为从2025年开始,净利润开启了巨亏模式。
要是拿时间线来看华发的净利润,从2021年开始是一年不如一年的下坡路。
2021年31.95亿元,2022年26.10亿元,2023年18.38亿元,2024年9.51亿元,2025年巨亏94.96亿元,同比下降1095.54%。
如今的华发绝对不适合用“国企稳健派”一词了,随之而来的则是增收不增利,2025年总营收是834.26亿元,同比增长38.85%,但如上所说,亏得一塌糊涂。
债务层面,华发的问题也很突出,据相关媒体报道显示,华创证券统计,目前华发集团体系内存量债券规模合计1156亿元,其中华发集团648亿元、华发股份288亿元,年内债券到期规模分别为59亿元、24亿元,2027年到期规模分别为269亿元、192亿元。
上述募资说明书还显示,截至今年3月末,华发集团有息负债规模超过4130亿元,金融机构及非金融机构借款占比超六成,其中1年内到期的有1810亿元左右,占比近44%;同期,集团净资产不足1853亿元,资产负债率接近76%。
好在,华发的危机迎来了一些好消息,2026年11月5日最新公开信息,珠海已经出台总规模超千亿的一揽子支持方案驰援珠海华发集团,帮助企业化解阶段性流动性挑战,但有多大效果依旧需要观察。
这里面有几个点需要注意,这并不是1000亿的资金支持,并且华发的债务窟窿到底有多大,还需要理清。另外,还需要注意的是华发的困局,不仅在于债务和流动性,更在于自身的赚钱能力。
说到赚钱能力,这里就必须看看华发为什么不赚钱,从收入占比最大的房地产板块来看,2026中期已经是毛利率只有可怕的3.61%了,2025年中期还是两位数的14%,一年掉落了10%,这才是更可怕的地方。
如果只是指望着华发集团的兜底,那显然是压力巨大的,华发自身需要在地产业务板块实现造血以及拯救毛利率,这样才可能赚到钱。
华发的核心问题,恐怕不是有没有“安全垫”,而是如何穿越周期与盈利。
这就涉及到营销、品牌和产品力了,尽管华发的名字在珠海是响亮的,但放眼全国市场竞争中缺乏鲜明产品标签和持续引领能力。
华发,缺的不仅是钱,更需要一次认真的重新审视自己。
当然,华发的问题还有很多,留在下次继续说。